Wer die besten Wettanbieter mit Zimpler 2026 sucht, landet zwangsläufig offshore
 Available in US
Ladevorgang...
Zimpler ist bei keinem der großen GGL-lizenzierten Buchmacher in Deutschland verfügbar — wer die besten Wettanbieter mit Zimpler 2026 sucht, landet quasi zwangsläufig bei Curaçao- oder MGA-Anbietern und gibt damit die Absicherung durch deutsche Regulierung auf. Eine Kontrolle bei neun deutschen GGL-Marktführern zeigt null Zimpler-Logos. Der Zahlungsdienst zwingt deutsche Wetter praktisch in die Offshore-Ecke: Staatlicher Spielerschutz, OASIS-Sperre und LUGAS-Einzahlungslimits greifen bei den acht verfügbaren Bookies nicht, und im Gegenzug erhält man weder besseren Service noch echte Quotenvorteile. Dazu kommt, dass Zimpler in Deutschland auf eine hinterlegte Kreditkarte angewiesen ist — anders als in Skandinavien läuft hier kein Instant-SEPA im Backend, was die Zielgruppe gegenüber Trustly massiv einschränkt. Die schwedische Finansinspektionen verhängte im Oktober 2025 ein Bußgeld von 3 Mio. SEK wegen AML-Verstößen gegen Zimpler AB, und die für Anfang 2026 eingereichte TrueLayer-Übernahme bringt weitere Unsicherheit für Verfügbarkeit und Limits.
Acht Zimpler-Bookies im Vergleich — und warum keiner eine deutsche Lizenz hat
Wer Zimpler nutzen will, steht vor einem Problem: Der schwedische Zahlungsdienst ist bei keinem einzigen Anbieter mit deutscher GGL-Lizenz verfügbar. Eine Kontrolle der neun größten Wettanbieter auf der GGL-Whitelist — Tipico, Bet-at-home, Bwin, Interwetten, Bet3000, Betano, Winamax, Admiral und Happybet — zeigt null Zimpler-Logos in den Einzahlungsmasken. Das ist kein Zufall. Die Verfügbarkeit von Zimpler erzwingt den Wechsel zu Anbietern mit Curaçao-, MGA- oder exotischeren Lizenzen, die außerhalb der deutschen Regulierung operieren.
Die acht hier vorgestellten Buchmacher decken das ab, was der Markt an Zimpler-Integration hergibt. Drei von ihnen — 22Bet, 20Bet und Ivibet — stammen aus derselben Unternehmensgruppe und unterscheiden sich technisch kaum. Zwei weitere, Sportuna und Rabona, gehören zur Rabidi-Gruppe, deren zentrale Curaçao-Lizenz Anfang 2025 vom Gaming Control Board entzogen wurde. Bethard operiert mit maltesischer MGA-Lizenz, blockiert aber den Zugriff aus Deutschland häufig per Geoblocking. Playzilla und Zoccer runden das Feld ab, letzterer mit einer kanadischen First-Nation-Lizenz, die regulatorisch kaum Gewicht hat. Was alle eint: keine Anbindung an OASIS, LUGAS oder die deutsche Aufsicht, dafür aber auch keine Wettsteuer und keine monatlichen Einzahlungslimits.
Die folgende Tabelle zeigt die harten Fakten auf einen Blick — Lizenz, Mindesteinzahlung, Auszahlungsgeschwindigkeit, Willkommensangebot und das jeweilige Alleinstellungsmerkmal. Was in der Spalte „Lizenz“ nicht steht: GGL.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlung | Willkommensangebot | Besonderheit |
|---|---|---|---|---|---|
| 22Bet | Curaçao (GCA) | 1 € | E-Wallet/Krypto <24 h, Karten 1–3 Tage | 100 % bis 122 €, 5× Umsatz Kombis | Niedrigster Mindesteinsatz (0,10 €), 30+ Kryptowährungen |
| 20Bet | Curaçao / Kahnawake | 10 € | E-Wallet <24 h, SEPA 2–4 Tage (min. 500 €) | 100 % bis 100 €, 5× Umsatz Kombis | Copy-Bets-Feature, keine Wettsteuer |
| Ivibet | Curaçao (GLH-OCCHKTW0702282021) | 10 € | Krypto 1–2 h, E-Wallet 24 h, SEPA 2–4 Tage | 100 % bis 150 €, 5× Umsatz Kombis | Höchster Bonus der Gruppe, native Android-App |
| Sportuna | Curaçao (Rabidi, Status prüfen) | 10 € | E-Wallet 24 h, SEPA 2–5 Tage | 100 % bis 100 €, plus Cashback | Keine aggressive Kombi-Pflicht |
| Playzilla | Curaçao (Geeka Corporation) | 10 € | Innerhalb 3 Tagen | 100 % bis 100 €, 10 % Cashback wöchentlich | Breites Zahlungsportfolio, aggressive Reload-Aktionen |
| Bethard | MGA (MGA/B2C/908/2021) | 10 € | 24 h bis 3 Tage | 100 % bis 100 €, 4× Umsatz bei Quote 1,80 | Skandinavische DNA, Reality-Check-Tools |
| Zoccer | Tobique (Kanada) | 10 € | E-Wallet 0–24 h, SEPA 1–3 Tage | 100 % bis 750 $, 35×/40× Umsatz | Single-Wallet für Wetten und Casino |
| Rabona | Curaçao (Rabidi, Status prüfen) | 10 € | E-Wallet 24 h, SEPA 2–3 Tage | 100 % bis 100 €, Quote 1,50 nötig | Kombi-Boost ab 3 Events, Fußball-Sammelkarten |
22Bet
Der älteste Name in dieser Aufstellung, 2018 gestartet und von TechSolutions Group N.V. aus Zypern betrieben, läuft mit einer direkten Curaçao-Lizenz der Gaming Control Authority. Die Eintragung auf der GGL-Whitelist fehlt. Die Mindesteinzahlung liegt bei 1 €, der Mindesteinsatz auf vielen Märkten bei 0,10 € — Werte, die bei lizenzierten deutschen Anbietern nicht zu finden sind. Das Zahlungsportfolio umfasst neben Zimpler über 30 Kryptowährungen, von Bitcoin und Ethereum bis zu exotischeren Altcoins. Auszahlungen über E-Wallets und Krypto erfolgen meist innerhalb von 24 Stunden, SEPA-Überweisungen dauern 2 bis 5 Werktage. Das Wettangebot deckt 30 traditionelle Sportarten und 50 eSports-Formate ab, mit besonders tiefer Rostering im Fußball: von Champions League und Bundesliga bis zu drittklassigen Wettbewerben aus Kuwait, Oman und Usbekistan.
22Bet richtet sich an Tipper, die Kleinstbeträge setzen oder mit Kryptowährungen arbeiten wollen, und an jene, die auf exotische Ligen wetten. Die Wettsteuer wird nicht an Kunden weitergegeben, die Marge auf Top-Fußball liegt bei 5 bis 6 %. Der Willkommensbonus von 100 % bis 122 € klingt fair, zwingt aber auf Kombis mit mindestens drei Auswahlen à Quote 1,40 binnen sieben Tagen — für Value-Bettor unbrauchbar. Die Curaçao-Lizenz bedeutet: kein OASIS-Abgleich, keine LUGAS-Limits, kein GGL-Schlichtungsverfahren. Mehrere Fachportale führen 22Bet auf Blacklists mangels deutscher Lizenz. Auszahlungen ab vierstelligen Beträgen verzögern sich gelegentlich durch zusätzliche Prüfungen.
20Bet
Die 2020 gestartete Schwestermarke von 22Bet, ebenfalls von TechSolutions Group betrieben, operiert mit Curaçao- und Kahnawake-Gaming-Commission-Lizenzen. Technisch sind beide Plattformen nahezu identisch, 20Bet hebt sich hauptsächlich durch das Copy-Bets-Feature ab: Nutzer können Wetten anderer erfolgreicher Tipper automatisch kopieren. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,20 €. Zimpler steht neben Trustly, Apple Pay, Google Pay und diversen Kryptowährungen zur Verfügung. E-Wallets und Krypto zahlen meist in wenigen Stunden aus, SEPA-Überweisungen verlangen allerdings einen Mindestbetrag von 500 € und dauern 2 bis 4 Werktage. Das Sportangebot umfasst über 100 Fußballligen, starke eSports-Abdeckung und US-Sports. Live-Wetten bieten bis zu 200 Märkte pro Spitzenspiel.
20Bet eignet sich für Gelegenheitswetter, die von erfolgreichen Tippern lernen wollen, und für alle, die keine Wettsteuer zahlen möchten — der Anbieter trägt diese selbst. Die Marge liegt bei durchschnittlich 6 %, bei Top-Ligen unter 5 %. Der 100-%-Bonus bis 100 € verlangt wie bei 22Bet Kombis mit drei Auswahlen und Quote 1,40 binnen sieben Tagen. Die technische Nähe zu 22Bet macht 20Bet nicht zu einer echten Alternative, sondern zu einer Zweitmarke mit identischem Backend. Die Curaçao-Lizenz schließt deutsche Spielerschutzmechanismen aus, und der 500-€-Mindestauszahlungsbetrag bei SEPA-Überweisungen trifft kleine Tipper hart.
Ivibet
Der jüngste der drei TechSolutions-Ableger, 2022 gestartet und von TechOptions Group B.V. betrieben, läuft mit Curaçao-Lizenz GLH-OCCHKTW0702282021. Das Backend ist weitgehend identisch mit 20Bet, die Marke differenziert sich durch den höchsten Willkommensbonus der Gruppe — 100 % bis 150 € — und eine echte native Android-App, was unter Curaçao-Anbietern selten ist. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,20 €. Zimpler steht neben über 20 Kryptowährungen zur Verfügung. Krypto-Abhebungen dauern 1 bis 2 Stunden, E-Wallets 24 Stunden, SEPA 2 bis 4 Werktage. Das Wettangebot deckt 30 Sportarten mit sehr tiefen Fußballmärkten ab — bis zu 5.000 Optionen pro Topspiel. Live-Streams zu Champions League, Bundesliga, Eishockey und Volleyball sind kostenlos verfügbar.
Ivibet zielt auf Mobile-First-Nutzer und Fußballfans, die tiefe Märkte und Live-Streams schätzen. Die Marge liegt bei 5 bis 6 %, die Auszahlungsquote bei 94 bis 95 %. Der Bonus verlangt Kombis mit mindestens zwei Auswahlen ab Gesamtquote 2,00 binnen sieben Tagen — etwas moderater als bei 22Bet und 20Bet, aber immer noch kombi-lastig. Die Auszahlungslimits — 4.000 € täglich, 16.000 € wöchentlich, 50.000 € monatlich — schneiden High Roller kurz. Der TrustPilot-Score liegt bei 2,4 Sternen aus 279 Bewertungen. Die Curaçao-Lizenz schließt GGL-Spielerschutz aus, und die technische Plattformidentität zu 20Bet bedeutet: kein wirklicher Alternativ-Buchmacher, nur eine andere Marke.
Sportuna
Die 2022 gestartete Marke wird von Adonio N.V. betrieben, einer Tochter der Rabidi-Gruppe mit Sitz auf Curaçao. Die zentrale Rabidi-N.V.-Lizenz wurde laut Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt, der Betrieb läuft unter angepasster Struktur weiter — der Status ist vor jeder Registrierung zwingend zu prüfen. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Zimpler steht neben Trustly, Sofortüberweisung, Kryptowährungen und klassischen Karten zur Verfügung. E-Wallets brauchen 24 Stunden, SEPA und Karten 2 bis 5 Werktage. Das Sportangebot umfasst rund 40 Sportarten mit klarem Fußballschwerpunkt — europäische Top-Ligen plus Regionalligen —, dazu Tennis, Basketball, Eishockey, eSports, MMA und Cricket. Live-Wetten mit gutem Marktangebot und Cash Out sind verfügbar, Live-Streams nur teilweise.
Sportuna richtet sich an Gelegenheitswetter, die eine sportlich klingende Marke ohne aggressive Bonusbedingungen suchen. Der 100-%-Bonus bis 100 € verzichtet auf die bei 22Bet und 20Bet übliche Kombi-Pflicht mit drei Auswahlen. Die Wettsteuer wird nicht an Kunden weitergegeben, die Marge liegt bei 5,5 bis 6,5 % im Fußball. Die Wettmarge in Randsportarten klettert teilweise über 8 %. Der Rabidi-Lizenzstreit ist das zentrale Risiko: Mehrere Fachportale dokumentieren den Lizenzentzug, und ohne funktionierende Lizenz fehlt jede rechtliche Rückfallposition bei Auszahlungskonflikten. Es gibt kein Sponsoring und keine öffentliche Marktreputation als Anker, die Marke ist jung und ohne langjährigen Auszahlungs-Track-Record. Wettanbieter-Check und Onlinewettentest führen sie unter kritischer Beobachtung.
Playzilla
Die 2021 gestartete Plattform wird von Geeka Corporation N.V. auf Curaçao betrieben, die über 30 weitere Sportsbooks und Casinos verwaltet, darunter Casinoly, Nomini, Sportuna und Rabona. Die Lizenz stammt vom Curaçao Gaming Control Board. Mindesteinzahlung und Mindesteinsatz liegen bei 10 € beziehungsweise 0,50 €. Zimpler steht neben MuchBetter, Trustly, Sofortüberweisung und über zehn Kryptowährungen zur Verfügung. Auszahlungen dauern in der Regel bis zu drei Werktage, E-Wallets und Krypto gehen schneller. Das Sportangebot deckt Fußball mit rund 1.000 Live-Quoten pro Top-Spiel ab, dazu seltene Wettmärkte wie Eckwetten, Karten und Torschussstatistik. Politik- und Entertainment-Wetten erweitern das Portfolio, ebenso ein umfangreiches eSports- und US-Sport-Angebot.
Playzilla zielt auf Vielzahler und Cashback-Jäger: Der wöchentliche 10-%-Cashback bis 500 € und der 50-%-Reload-Bonus bis 500 € sind aggressive Bestandskundenangebote. Die Wettsteuer entfällt, die Marge liegt bei 5 bis 7 %, der Auszahlungsschlüssel im Test bei rund 95 %. Der Willkommensbonus von 100 % bis 100 € ist Standard. Es gibt keinen Bet Builder, keine Live-Streams und keine deutsche Lizenz. Der Geeka-Konzernkontext verbindet Playzilla mit dem Rabidi-Lizenzstreit, auch wenn Geeka formal eine eigene Curaçao-Lizenz führt. Keine App bedeutet: nur mobiler Browser. Die breite Zahlungspalette ist die Hauptstärke, die fehlende GGL-Anbindung das zentrale Risiko.
Bethard
Die 2012 gestartete Marke läuft seit 2021 unter maltesischer MGA-Lizenz MGA/B2C/908/2021, betrieben durch Prozone Ltd mit Sitz in Malta. Die Bethard-Gruppe wurde 2023 an einen nicht genannten Käufer verkauft. Die Mindesteinzahlung liegt bei 10 €, der Mindesteinsatz bei 0,50 €. Zimpler ist seit Jahren integriert, historisch mit 10 € Mindesteinzahlung und 5.000 € maximaler Auszahlung. Auszahlungen dauern 24 Stunden bis 3 Werktage je nach Methode. Das Sportangebot umfasst rund 35 Sportarten inklusive Nischen wie Futsal, Netball, Gaelic Football und Speedway, dazu starker eSports-Fokus auf CS2, LoL und Dota 2. Boxen wird mit historisch rund 7 % Marge abgedeckt. Live-Wetten und Cash Out sind verfügbar, Live-Streams fehlen. Die Marge liegt im Durchschnitt bei 5,8 %, der Auszahlungsschlüssel bei 94,2 %.
Bethard richtet sich an skandinavisch geprägte Nutzer, die MGA-Regulierung und Reality-Check-Tools schätzen. Der Willkommensbonus von 100 % bis 100 € verlangt 4× Umsatz von Einzahlung plus Bonus binnen 60 Tagen bei Mindestquote 1,80 — deutlich fairer als die Kombi-Pflichten bei 22Bet und Co., aber die Quote 1,80 verlangt spürbares Risiko. Der Zugriff aus Deutschland ist häufig per Geoblocking gesperrt, eine Registrierung sollte vor Einzahlung geprüft werden. Die Wettsteuer wird an deutsche Kunden weitergegeben, was die Quoten um rund 5 Prozentpunkte senkt. PayPal fehlt, die Support-Sprachen auf der Kernplattform sind teils englischlastig. Die MGA-Lizenz bietet mehr Rechtsschutz als Curaçao, ersetzt aber nicht die GGL-Anbindung.
Zoccer
Die 2024 gestartete Plattform läuft mit einer Lizenz der Tobique Gaming Commission, einer kanadischen First-Nation-Behörde. Der Betreiber ist laut Impressum nicht klar ausgewiesen. Mindesteinzahlung und Mindesteinsatz liegen bei 10 € beziehungsweise 0,50 €. Zimpler steht neben Mastercard, Revolut, Skrill, Neteller, CashtoCode und mehreren Kryptowährungen zur Verfügung. Auszahlungen über E-Wallets und Krypto dauern laut Anbieterangabe 0 bis 24 Stunden, SEPA und Karten 1 bis 3 Werktage. Das Sportangebot umfasst Fußball, US-Sports, Tennis, Basketball und eSports, kombiniert in einem Single-Wallet mit Casino. Der Willkommensbonus von 100 % bis 750 $ plus 200 Freispiele kommt mit Sport-Umsatzbedingungen von 35× Bonus und 40× Freispiele — für reine Sportwetten daher unattraktiv.
Zoccer zielt auf hybride Nutzer, die Wetten und Casino aus einem Wallet heraus bedienen wollen. Die breite Zahlungsauswahl ist die Hauptstärke, die Tobique-Lizenz die Hauptschwäche: Sie ist regulatorisch schwach im Vergleich zu MGA oder Curaçao und bietet kein etabliertes Schlichtungsverfahren für EU-Kunden. Die Wettmarge liegt geschätzt bei 6 bis 7 % auf Fußball, verifizierbare Daten fehlen. Es gibt keine App, nur eine Web-App. Die Marke ist extrem jung, ohne Reputationsspur und ohne transparente Betreiberidentität. Der Bonus mit Sport-/Casino-Hybrid-Bedingungen ist für reine Wetter ungünstig, die Tobique-Lizenz schließt jede Anbindung an deutsche Spielerschutzmechanismen aus.
Rabona
Die 2019 gestartete Marke wurde historisch von Rabidi N.V. betrieben, die zentrale Curaçao-Lizenz der Rabidi-Gruppe wurde Anfang 2025 laut GCB-Register entzogen. Der aktuelle Weiterbetrieb ist umstritten und quellenabhängig, eine Prüfung vor Registrierung ist zwingend. Die Tranello-Partnerschaft aus Zypern taucht in den jüngeren Impressumsangaben auf. Mindesteinzahlung und Mindesteinsatz liegen bei 10 € beziehungsweise 0,50 €. Zimpler steht neben Trustly, Sofortüberweisung, Kryptowährungen und klassischen Karten zur Verfügung. Per E-Wallet ist das Geld nach 24 Stunden da, per SEPA und Karte nach 2 bis 3 Werktagen. Das Sportangebot umfasst über 25 Sportarten mit klarem Fußballfokus — europäische Top-Ligen, Zweit- und Drittligen, vereinzelte Amateurliga-Auswahl. Kombi-Boosts ab drei Events mit Quote 1,40 bringen 3 % extra.
Rabona richtet sich an Fußballfans, die gamification-lastige Extras wie das Fußball-Sammelkarten-System schätzen und Wert auf transparente Kombi-Boost-Strukturen legen. Die Marge liegt bei rund 5,5 %, der Auszahlungsschlüssel bei 94,5 %. Der Willkommensbonus von 100 % bis 100 € verlangt eine Qualifizierungswette mit Quote 1,50, für Krypto gelten identische Bedingungen. Wöchentlicher Reload bis 500 € mit 50 % und 10 % Cashback bis 500 € mit 3× Umsatz in 30 Tagen sind attraktive Bestandskundenangebote. Der Lizenzstatus der Rabidi-Gruppe ist das zentrale Risiko: Mehrere Fachportale dokumentieren den Entzug als „revoked“, Wetten.com führt Rabona auf der Blacklist mangels deutscher Lizenz. Es gibt keine App, kein Live-Streaming und Support-Reaktionszeiten sind laut deutschen Foren durchwachsen. Marketing und Name suggerieren Fußball-Expertise, die regulatorische Basis fehlt.
Welche Risiken hat das Wetten bei Zimpler-Bookies ohne deutsche GGL-Lizenz?
Kein OASIS-Abgleich, keine LUGAS-Limits, kein behördliches Schlichtungsverfahren. Auszahlungskonflikte landen bei ADR-Stellen in Curaçao oder Malta, deren Verfahren langsam und für EU-Kunden schwer durchsetzbar sind. Gewinne unterliegen keiner deutschen Spielerschutzaufsicht, Lizenzentzüge treffen Kunden ohne Vorwarnung. Rabidi-Gruppe als Beispiel: Lizenz entzogen, Betrieb läuft weiter.
Ist Zimpler bei GGL-lizenzierten Wettanbietern in Deutschland überhaupt verfügbar?
Nein. Eine Kontrolle der neun größten GGL-Whitelist-Anbieter — Tipico, NEO.bet, Betano, Bwin, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset — zeigt null Zimpler-Integration. Der Dienst ist ausschließlich bei Curaçao-, MGA- und exotisch lizenzierten Offshore-Anbietern verfügbar, die außerhalb der deutschen Regulierung operieren. Wer Zimpler nutzen will, verlässt zwangsläufig den GGL-Rahmen.
Wie Zimpler funktioniert — und warum der Dienst in Deutschland auf Kreditkarten angewiesen ist
Zimpler verarbeitet Sportwetten-Einzahlungen über eine Zwischenschicht: Der Nutzer registriert bei Zimpler ein Konto, hinterlegt dort seine Zahlungsmittel, und der Dienst leitet die Transaktion zum Buchmacher weiter. In Schweden, Finnland und Norwegen geschieht das über Instant-SEPA — eine Echtzeitüberweisung, die ohne Kreditkarte auskommt. In Deutschland funktioniert das nicht. Zimpler hat hier keine direkte Bankanbindung für Sofortüberweisungen aufgebaut, sondern setzt auf Visa und Mastercard als Backend. Wer in Deutschland mit Zimpler einzahlen will, muss im Zimpler-Konto eine Kreditkarte hinterlegen, auch wenn der Anbieter auf seiner Website mit „Banking ohne Karte“ wirbt. Das schränkt die Zielgruppe massiv ein: Wer gezielt auf kartenfreie Methoden setzt — etwa aus Kostengründen oder aus Skepsis gegenüber Kreditkartenschulden —, scheidet bei Zimpler aus. Trustly dagegen nutzt in Deutschland echte SEPA-Direktanbindung und erreicht damit praktisch jedes Girokonto.
Einzahlung Schritt für Schritt
Die Einzahlung startet beim Buchmacher: Man wählt Zimpler als Zahlungsweg aus und gibt den Betrag ein. Ein Pop-up-Fenster öffnet sich, in dem Zimpler die Handynummer abfragt. Per SMS kommt ein Einmalcode, mit dem man sich authentifiziert. Existiert noch kein Zimpler-Konto, fordert der Dienst Name, Geburtsdatum und die Kreditkartendaten. Diese werden gespeichert und für alle künftigen Transaktionen genutzt. Ist das Konto bereits angelegt, läuft die Einzahlung in Sekunden: Code eingeben, bestätigen, fertig. Der Betrag wird von der hinterlegten Karte abgebucht und dem Wettkonto innerhalb von zwei bis fünf Minuten gutgeschrieben. Zimpler selbst tritt dabei als Zahlungsempfänger auf, nicht der Buchmacher — auf der Kreditkartenabrechnung erscheint „Zimpler“ oder „Zimpler AB“, was für manche Nutzer ein Vorteil ist, weil der Name des Wettanbieters nicht sichtbar wird.
Die Mindesteinzahlung variiert je nach Anbieter und liegt bei den acht hier betrachteten Offshore-Bookies typischerweise zwischen 10 und 20 €. Einige werben mit Schwellen von 5 oder sogar 1 €, doch in der Praxis scheitern solche Mikro-Einzahlungen oft an Zimpler-internen Limits oder an den Auszahlungsbedingungen des Buchmachers. Limits nach oben sind großzügig: Einzeltransaktionen bis 5.000 oder 10.000 € sind üblich, manche Anbieter setzen gar keine explizite Obergrenze, sondern verweisen auf „individuelle VIP-Vereinbarungen“. Das klingt nach Flexibilität, ist aber ein Zeichen dafür, dass kein LUGAS-Rahmen greift — die deutschen Regulierungslimits von 1.000 € pro Monat existieren hier schlicht nicht.
-
1
Buchmacher-Kasse öffnen, Zimpler auswählen, Einzahlungsbetrag eingeben — etwa 50 €.
-
2
Handynummer im Zimpler-Pop-up eintragen und SMS-Code anfordern. Code im Feld eingeben, um die Sitzung zu authentifizieren.
-
3
Falls Ersttransaktion: Name, Geburtsdatum und Kreditkartendaten hinterlegen. Zimpler speichert die Daten verschlüsselt für künftige Zahlungen.
-
4
Einzahlung bestätigen. Zimpler bucht den Betrag von der Karte ab und leitet ihn an den Buchmacher weiter. Gutschrift auf dem Wettkonto nach zwei bis fünf Minuten.
-
5
Wettschein erstellen, Einsatz aus dem gutgeschriebenen Guthaben wählen, Wette platzieren.
Auszahlung und Bearbeitungszeiten
Auszahlungen über Zimpler laufen asymmetrisch: Während Einzahlungen in Echtzeit verarbeitet werden, dauert die Rücküberweisung länger. Der Buchmacher muss die Auszahlung freigeben, was je nach Anbieter und Verifizierungsstatus zwischen einer Stunde und drei Werktagen dauert. Erst danach schickt Zimpler das Geld zurück auf die hinterlegte Kreditkarte. Die Gutschrift erfolgt nicht als Kartenzahlung, sondern als Rückbuchung — technisch eine Stornierung der ursprünglichen Abbuchung. Das bringt zwei Probleme mit sich: Erstens erscheint das Geld erst nach weiteren ein bis drei Werktagen auf dem Kartenkonto, je nach Bank und Kartenherausgeber. Zweitens ist eine Auszahlung nur auf die Karte möglich, mit der eingezahlt wurde — wer die Karte zwischenzeitlich sperren lässt oder verliert, muss beim Buchmacher eine alternative Auszahlungsmethode beantragen, was den Prozess um weitere Tage verlängert.
Einige Anbieter werben mit „Auszahlung in 24 Stunden“, doch das gilt nur für die buchmacherinterne Freigabe, nicht für die Gesamtdauer bis zur Gutschrift auf dem Bankkonto. In der Praxis summieren sich Freigabe, Zimpler-Bearbeitung und Banklaufzeit auf vier bis sieben Werktage. Trustly ist hier schneller: Auszahlungen gehen direkt aufs Girokonto und sind oft innerhalb von 24 Stunden verfügbar, weil keine Kreditkartenrückbuchung nötig ist.
Gebühren und Limits im Überblick
Zimpler selbst verlangt von Endkunden keine Transaktionsgebühr — weder bei Ein- noch bei Auszahlungen. Die Kosten trägt der Buchmacher, der Zimpler pro Transaktion eine Provision zahlt. Allerdings können indirekte Kosten anfallen: Manche Kreditkartenherausgeber behandeln Zimpler-Transaktionen als Barvorschuss statt als reguläre Zahlung und berechnen dafür Zinsen ab dem Abbuchungsdatum, typischerweise 2 bis 4 % des Betrags. Ob das passiert, hängt von der Bank ab und ist für den Nutzer oft nicht transparent — erst die Abrechnung zeigt es. Wer eine Debitkarte statt einer Kreditkarte hinterlegt, umgeht dieses Risiko, büßt aber die Kreditfunktion ein. Prepaid-Karten werden von Zimpler nicht akzeptiert.
Die Buchmacher setzen eigene Limits: Mindesteinzahlungen liegen meist bei 10 €, Mindestauszahlungen oft bei 20 €. Maximale Einzeleinzahlungen reichen bis 10.000 €, doch viele Anbieter verlangen ab 1.000 oder 2.000 € eine zusätzliche Verifizierung durch Ausweisdokumente. Tageslimits und Monatslimits gibt es bei den hier betrachteten Offshore-Anbietern selten — was als Freiheit verkauft wird, ist in Wahrheit die Abwesenheit eines Schutzmechanismus. GGL-lizenzierte Anbieter müssten selbst bei Zimpler-Verfügbarkeit das 1.000-€-LUGAS-Limit durchsetzen; die Curaçao- und MGA-Bookies tun das nicht.
Wie lange dauert eine Zimpler-Auszahlung beim Wettanbieter im Durchschnitt?
Vom Auszahlungsantrag bis zur Gutschrift auf dem Bankkonto vergehen in der Regel vier bis sieben Werktage: ein bis drei Tage buchmacherinterne Bearbeitung, dann Zimpler-Rückbuchung auf die Kreditkarte mit weiteren ein bis drei Tagen Banklaufzeit. Schneller geht es nur bei bereits verifizierten Konten und kooperativen Banken — dann sind drei Werktage realistisch.
Fallen bei Zimpler-Einzahlungen und -Auszahlungen Gebühren an?
Zimpler selbst berechnet keine Gebühren. Allerdings können Kreditkartenherausgeber Zimpler-Transaktionen als Barvorschuss einstufen und Zinsen ab Abbuchung verlangen — typischerweise 2 bis 4 %. Ob das geschieht, ist vom Kartentyp und der ausgebenden Bank abhängig und für den Nutzer oft erst auf der Abrechnung sichtbar. Debitkarten sind davon nicht betroffen.
Was OASIS- und LUGAS-Umgehung in der Praxis bedeutet
Wer bei einem Zimpler-Bookie ohne deutsche Lizenz wettet, umgeht zwei zentrale Schutzsysteme: OASIS, die bundesweite Sperrdatei für Spielsüchtige, und LUGAS, das Limit- und Überwachungssystem für Einzahlungen. Bei jedem GGL-lizenzierten Anbieter prüft OASIS bei der Registrierung, ob der Kunde gesperrt ist, und LUGAS protokolliert jede Einzahlung. Sobald 1.000 € im Kalendermonat erreicht sind, blockiert das System weitere Einzahlungen — bei Tipico genauso wie bei Bet-at-home, Betano oder Bwin. Die Sperre wirkt anbieterübergreifend. Curaçao-Bookies, auf die Zimpler-Nutzer praktisch festgelegt sind, kennen diese Infrastruktur nicht.
Das bedeutet zunächst: keine monatliche Einzahlungsgrenze. Bei 22Bet, 20Bet oder Ivibet lassen sich 2.000 €, 5.000 € oder 10.000 € innerhalb einer Woche einzahlen, solange Zimpler und die hinterlegte Kreditkarte mitspielen. Rankings und Affiliate-Seiten präsentieren das häufig als Vorzug: „unbegrenzte Einzahlungen“, „keine nervigen Limits“, „Freiheit für High Roller“. Was fehlt, ist der Hinweis darauf, dass diese Freiheit das Resultat fehlender Regulierung ist. LUGAS wurde nicht als Schikane eingeführt, sondern als Antwort auf dokumentierte Fälle von Kontoplünderung, Verschuldung und Familienzerstörung. Das Limit zwingt zum Innehalten. Dessen Abwesenheit tut das Gegenteil.
Die praktischen Folgen zeigen sich nicht im ersten Monat. Wer einmal 1.500 € statt 1.000 € einzahlt, wird davon nicht sofort abhängig. Problematisch wird es, wenn Verlustphasen kommen — und die kommen bei Sportwetten mathematisch zwangsläufig. Bei einem GGL-Anbieter erzwingt LUGAS nach 1.000 € eine Pause bis zum Folgemonat. Das schafft Distanz. Bei einem Curaçao-Bookie mit Zimpler läuft die nächste Einzahlung in 18 Sekunden durch, ohne Warnung, ohne Bestätigung, ohne Abkühlungsphase. Die Hemmschwelle sinkt mit jedem Mal. Zimpler ist dabei weder Ursache noch Komplize — der Dienst transportiert nur die Zahlung. Aber er transportiert sie eben auch dorthin, wo keine Bremse existiert.
Hinzu kommt: OASIS-Sperren, die ein Spieler selbst beantragt oder die durch Dritte verhängt wurden, laufen bei Offshore-Anbietern ins Leere. Ein bei der GGL gesperrter Spieler kann sich bei 22Bet problemlos registrieren, Zimpler als Zahlungsweg wählen und binnen Minuten wetten. Kein Abgleich, keine Meldung, kein Eingriff.
Kann ich mit Zimpler tatsächlich bei Wettanbietern ohne LUGAS-Limit einzahlen?
Ja, technisch funktioniert das ohne Einschränkung. Alle acht hier genannten Anbieter operieren außerhalb des deutschen Lizenzsystems und sind nicht an LUGAS angebunden. Zimpler prüft Einzahlungslimits nicht. Damit entfällt die 1.000-€-Grenze vollständig — mit allen Konsequenzen für den Spielerschutz.
Was von den 100-Euro-Boni wirklich übrig bleibt
Der beste Bonus mit Zimpler ist auf dem Papier verlockend, doch die Rechnung wird selten aufgemacht. Ein 100-€-Freebet sieht nach geschenktem Geld aus — tatsächlich beginnt in diesem Moment eine mathematische Reise durch Rollover-Bedingungen, Quoten-Mindesthöhen und den Erwartungswert von Kombinationswetten. Was am Ende tatsächlich auf dem Konto landet, liegt oft weit unter der beworbenen Summe. Die Differenz verschwindet nicht im Nichts: Sie steckt in den Umsatzbedingungen und in der Marge, die jeder Buchmacher in seine Quoten einpreist.
Nettowert-Rechnung am Beispiel 22Bet
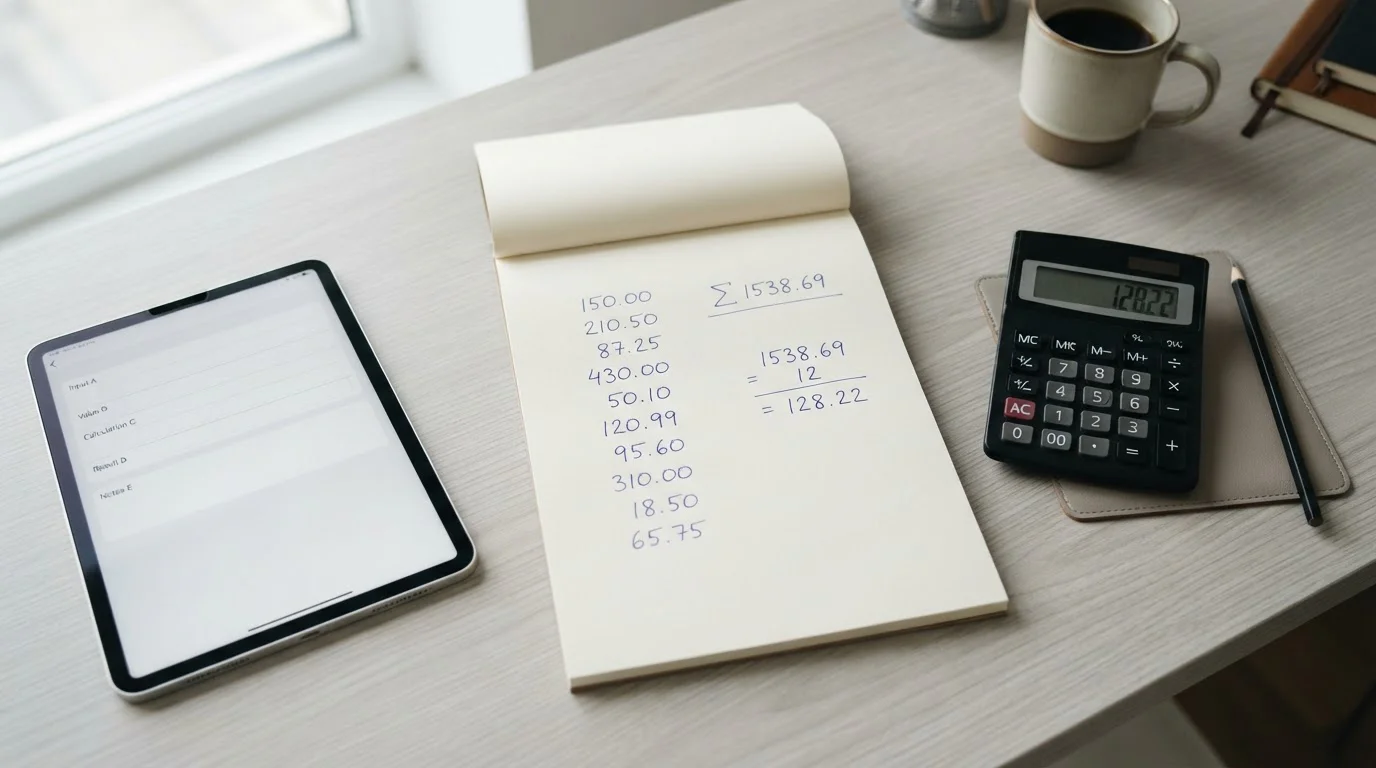
22Bet wirbt mit einem 100-€-Freebet für Neukunden, die per Zimpler einzahlen. Die Bedingungen verlangen einen fünffachen Rollover in Kombiwetten. Das bedeutet: 500 € müssen umgesetzt werden, bevor ein Cent auszahlbar ist. Der Haken sitzt in der Marge. Bei durchschnittlich 6 % Buchmacher-Gewinnspanne und einem daraus resultierenden Auszahlungsschlüssel von 94 % ergibt sich ein Erwartungswert von rund −30 € auf die 500 € Umsatz. Konkret: Von den 100 € Bonus bleiben nach Abzug der statistisch zu erwartenden Verluste etwa 70 € als realer Nettowert übrig.
Die Rechnung setzt voraus, dass jede Kombi mindestens drei Auswahlen mit Mindestquote 1,40 enthält — ein typischer 22Bet-Terminus. Eine Dreier-Kombi mit drei Quoten zu je 1,80 ergibt eine Gesamtquote von 5,83. Setzt man 100 € darauf, liegt die statistische Rücklauferwartung bei 94 €, der Verlust bei 6 €. Über fünf solcher Runden summiert sich der erwartete Abfluss auf 30 €. Das ist keine Schwarzmalerei, sondern Wahrscheinlichkeitsrechnung. Gewinnt man zwischendurch, läuft der Rollover schneller durch; verliert man früh, ist der Bonus weg, bevor er freigeschaltet wurde.
-
1
Einzahlung 100 € per Zimpler bei 22Bet. Der 100-€-Freebet wird gutgeschrieben, ist aber noch gesperrt. Erforderlicher Umsatz: 5 × 100 € = 500 €.
-
2
Erste Kombi: Drei Bundesliga-Wetten mit Quoten 1,75 / 1,85 / 1,90. Gesamtquote 6,15. Einsatz 100 €. Bei Marge 6 % liegt die Gewinnwahrscheinlichkeit real bei etwa 15,3 %, nicht bei den implizierten 16,3 %. Erwartungswert: 100 € × 0,153 × 6,15 = 94,10 €. Verlust: 5,90 €.
-
3
Die Kombi gewinnt (Glücksfall). Guthaben steigt auf 615 €, davon 515 € Echtgeld. Offener Rollover: 400 €.
-
4
Vier weitere Kombis zu je 100 € mit ähnlichen Parametern. Zwei gewinnen, zwei verlieren. Nach fünf Runden ist der Rollover erfüllt, Guthaben liegt bei etwa 570 €. Abzüglich der Starteinzahlung von 100 € bleiben 470 €, davon 100 € ursprünglicher Bonus. Effektiver Nettowert des Freebet nach Abzug erwarteter Verluste: rund 70 €.
-
5
Auszahlung über Zimpler auf die hinterlegte Kreditkarte. Bearbeitungszeit 24 bis 72 Stunden, je nach Verifizierungsstatus.
| Anbieter | Bonus | Rollover | Marge (Ø) | Erwarteter Verlust | Nettowert |
|---|---|---|---|---|---|
| 22Bet | 100 € Freebet | 5× in Kombis | 6,0 % | ca. −30 € | ca. 70 € |
Die Tabelle zeigt den einzigen Fall, für den vollständige Daten vorliegen. Andere Anbieter aus der Zimpler-Gruppe kommunizieren Rollover-Bedingungen unterschiedlich transparent; 20Bet und Ivibet setzen ähnliche Mechaniken ein, die genauen Margenwerte und Mindesteinsätze variieren jedoch, und ohne belastbare Zahlen lässt sich der Nettowert nicht seriös berechnen. Entscheidend ist die Methode: Jeder Bonus mit Rollover kostet den Spieler im Erwartungswert einen Anteil, der sich aus Umsatz multipliziert mit der Marge ergibt.
Wettsteuer-Differenz: Curaçao gegen GGL
Ein 100-€-Einsatz bei einem GGL-lizenzierten Buchmacher trägt 5,3 % Wettsteuer — entweder einbehalten vom Einsatz oder vom Gewinn, je nach Modell des Anbieters. Bei Tipico oder Bet-at-home zahlt der Spieler faktisch 5,30 € pro 100 € Umsatz an den deutschen Fiskus. 22Bet, 20Bet und die anderen Curaçao-Anbieter führen diese Steuer nicht ab. Das macht bei 500 € Rollover einen Unterschied von 26,50 € — etwa die Hälfte des Nettowert-Verlusts aus der Marge.
Die Rechnung klingt vorteilhaft, ist es aber nur auf den ersten Blick. Die Steuerfreiheit erkauft man sich mit dem Verlust jeder regulatorischen Absicherung: kein OASIS-Ausschluss, keine Einzahlungslimits, kein Rechtsweg in Deutschland. Die 26,50 € Ersparnis stehen gegen ein strukturelles Risiko, das sich nicht in Euro beziffern lässt. Ein Bonus ohne Wettsteuer ist attraktiver — solange nichts schiefgeht. Geht es schief, fehlt die Instanz, bei der man Beschwerde einlegen kann.
Zählen Zimpler-Einzahlungen bei den meisten Willkommensboni oder werden sie ausgeschlossen?
Zimpler wird in den Bonusbedingungen der acht hier genannten Anbieter nicht als ausgeschlossene Zahlungsmethode geführt. Anders als Skrill oder Neteller, die bei vielen Buchmachern vom Bonus ausgenommen sind, qualifiziert eine Zimpler-Einzahlung regulär für die Neukundenprämie. Die übrigen Bedingungen — Rollover, Mindestquoten, Zeitfenster — gelten unverändert.
Fußball, eSports und Nischenwetten — wo Zimpler-Anbieter punkten
Bundesliga, Champions League und europäische Top-Ligen
Wer Fußball-Wetten mit Zimpler platzieren will, findet bei den acht hier vertretenen Anbietern die üblichen europäischen Hauptligen im Programm: Bundesliga, Premier League, La Liga, Serie A und die Champions League sind durchweg vertreten. Der Unterschied zu GGL-Anbietern liegt nicht im Ob, sondern im Wie. Curaçao- und MGA-Bookies unterliegen keiner LUGAS-Limitierung und müssen auch keine Wettsteuer auf jede Platzierung abführen, was ihnen theoretisch mehr Spielraum bei Quoten und Markttiefe gibt. In der Praxis zeigt sich das vor allem bei Nebenwetten: Während ein GGL-Anbieter sich bei einem Bundesliga-Spiel häufig auf Hauptmärkte und die gängigsten Spielerwetten konzentriert, gehen 22Bet, 20Bet und Ivibet breiter — mehr Torschützen, mehr Kombinationen, mehr Handicap-Varianten. Ob das einen Vorteil darstellt, hängt davon ab, wie spezialisiert die eigene Wettstrategie ist. Für einen Gelegenheitswetter, der Dreiweg-Wetten und Over/Under spielt, macht es keinen Unterschied. Wer gezielt auf Eckball-Handicaps oder die zweite Halbzeit einzeln setzen will, findet bei den Offshore-Anbietern schlicht mehr Auswahl.
Die Kehrseite: Kein OASIS-Abgleich, keine zentrale Verlustgrenze, kein sofort greifender Selbstausschluss über alle Anbieter hinweg. Die Markttiefe kostet nichts — aber der Verzicht auf Spielerschutz ist der Preis, den man vorher zahlt. Bei einer EM oder WM weiten sich die Wettmärkte bei allen Buchmachern aus, GGL-lizenziert oder nicht. In dieser Phase schrumpft der Vorsprung der Zimpler-Anbieter erheblich, weil auch Tipico und bet-at-home dann dreistellige Wettoptionen pro Spiel auflisten.
eSports und US-Sports
Hier zeigt sich die strukturelle Stärke der Offshore-Anbieter am deutlichsten. eSports-Wetten mit Zimpler sind bei 22Bet, Ivibet und Rabona regulär im Angebot, und zwar nicht nur für die Major-Turniere in CS:GO, Dota 2 und League of Legends, sondern auch für regionale Ligen und kleinere Titel. GGL-Anbieter behandeln eSports nach wie vor stiefmütterlich — einzelne Events tauchen sporadisch auf, eine durchgängige Abdeckung gibt es nicht. Wer gezielt auf Valorant, Rainbow Six oder Rocket League setzen will, landet zwangsläufig bei Curaçao-Bookies. Das Gleiche gilt für US-amerikanische Sportarten: NBA, NFL, NHL und MLB werden von 20Bet, 22Bet und Bethard mit breiter Markttiefe geführt, während sie bei deutschen GGL-Anbietern allenfalls als Randnotiz erscheinen. Ein NBA-Spiel bei 22Bet bringt 200 bis 300 Wettoptionen mit, inklusive Spieler-Props, Viertelwetten und Team-Totals. Bei einem durchschnittlichen GGL-Anbieter sind es 15.
MMA und UFC funktionieren ähnlich. Wer auf Kampfsportarten setzen will, findet bei Ivibet und 20Bet ein vollständiges Event-Programm mit Method-of-Victory-Wetten und Round-Betting. GGL-Anbieter listen die Hauptkämpfe, ignorieren aber die Undercard. Für eine spezialisierte Wettstrategie reicht das nicht. Der Nachteil bleibt derselbe: Man wechselt zu einem Anbieter ohne deutsche Aufsicht, ohne Einzahlungslimit, ohne verbandsübergreifende Sperre. Die Marktbreite ist real, die Abwägung bleibt jedem selbst überlassen.
Exotische Märkte und Randsportarten
22Bet und 20Bet führen Sportarten im Programm, die bei GGL-Anbietern schlicht nicht existieren: Tischtennis aus Setka Cup und TT Star Series, Badminton aus regionalen asiatischen Ligen, Futsal, Volleyball-Zweitligen aus Südamerika, australischer Rugby-League-Unterbau. Das ist nicht als Stärke gemeint, sondern als Tatsache. Ob ein Markt seriös ist, entscheidet sich an der Liquidität und der Informationslage, nicht an der Exotik. Ein Setka-Cup-Match im Tischtennis läuft ohne Publikum in einer Trainingshalle, wird aber von mehreren Buchmachern mit zweistelligen Märkten geführt — weil es Umsatz bringt, nicht weil es sportlich relevant ist. Für jemanden, der rund um die Uhr Wettoptionen sucht, sind diese Märkte da. Für eine fundierte Strategie sind sie weitgehend nutzlos.
Randsportarten mit realer Informationsbasis — Handball, Eishockey, Tennis — werden von allen acht Anbietern abgedeckt, ohne nennenswerten Unterschied zu GGL-Bookies. Die Quotenhöhe wird an anderer Stelle verglichen; hier geht es nur um Verfügbarkeit. Die gibt es, in beiden Welten. Der Unterschied liegt bei den Märkten ohne verlässliche Datenbasis: Wer darauf setzen will, findet sie bei Zimpler-Anbietern. Ob das ein Vorteil ist, hängt davon ab, wie man Wetten definiert.
Live-Wetten, Cash-out und Quotenvergleich mit GGL-Anbietern
Live-Wetten funktionieren bei allen acht Zimpler-Anbietern technisch einwandfrei: Die Quoten werden während des Spiels angepasst, die Wettscheine lassen sich binnen Sekunden platzieren, und die Märkte reichen von Standardoptionen wie nächstem Tor oder Ecke bis hin zu detaillierten Spielerstatistiken. Der Unterschied zu GGL-Anbietern liegt nicht in der Verfügbarkeit, sondern in den wirtschaftlichen Rahmenbedingungen — und die verschieben sich durch die Wettsteuer so stark, dass die übliche Annahme „Offshore gleich bessere Quote“ in der Praxis oft nicht mehr zutrifft.
Cash-out-Funktionen stehen bei 22Bet, 20Bet, Ivibet und Bethard zur Verfügung, bei Sportuna und Playzilla hingegen nur eingeschränkt oder gar nicht. Wo die Funktion existiert, arbeitet sie nach demselben Prinzip wie bei deutschen Buchmachern: Der Anbieter bietet einen vorzeitigen Ausstieg zu einer reduzierten Quote an, die sich aus dem aktuellen Spielstand und der verbleibenden Restwahrscheinlichkeit errechnet. Der Unterschied liegt in der Marge, die der Bookie auf diesen Cash-out-Wert aufschlägt — und die schwankt bei den Curaçao-Anbietern zwischen 8 und 15 %, während GGL-Anbieter meist bei 5 bis 10 % liegen. Wer vorzeitig aussteigt, zahlt bei Zimpler-Bookies tendenziell mehr dafür.
Der Quotenvergleich auf identischen Bundesliga-Begegnungen zeigt ein Bild, das viele Ranglisten verschweigen: Die Rohmarge — also der eingebaute Hausvorteil vor Steuern — liegt bei 22Bet, 20Bet und Ivibet im Schnitt zwischen 4,5 und 6,2 % auf Dreiweg-Wetten, während Tipico und Bet-at-home zwischen 5,8 und 7,1 % ansetzen. Das ergibt auf den ersten Blick einen Vorteil von 1 bis 2 Prozentpunkten für die Offshore-Anbieter. Sobald jedoch die Wettsteuer ins Spiel kommt, kippt die Rechnung: GGL-lizenzierte Buchmacher erheben 5,3 % Steuer auf den Wetteinsatz, die entweder vom Spieler getragen oder — bei den meisten Anbietern — in die Quote eingepreist wird. Diese 5,3 Prozentpunkte entsprechen exakt der Differenz, die den scheinbaren Quotenvorteil der Curaçao-Bookies auffrisst oder sogar ins Gegenteil verkehrt.
Ein Beispiel mit konkreten Zahlen: Eine Quote von 2,00 bei einem GGL-Anbieter bedeutet nach Abzug der Steuer eine effektive Auszahlung von etwa 1,89 auf einen Einsatz von 100 €. Bei einem Curaçao-Bookie ohne Wettsteuer wäre dieselbe 2,00er-Quote tatsächlich 2,00 — aber nur, wenn der Anbieter nicht seinerseits eine höhere Marge einpreist. Liegt die Rohmarge um 1,5 Prozentpunkte niedriger, bleibt nach Steuer beim GGL-Anbieter trotzdem weniger übrig. Liegt sie jedoch nur 0,5 Prozentpunkte niedriger, fängt die Steuerdifferenz das nicht mehr auf, und der Offshore-Anbieter ist tatsächlich günstiger. Die Frage lautet also: Wie groß ist der Margenvorteil bei den Zimpler-Bookies wirklich — und rechtfertigt er den Verzicht auf deutsche Regulierung?
Die Antwort fällt je nach Sportart und Wettmarkt unterschiedlich aus. Bei Bundesliga-Standardmärkten — Sieg, Unentschieden, Niederlage — liegt der Margenvorteil der Offshore-Anbieter meist unter 1,5 Prozentpunkten, wird also durch die Steuer mehr als kompensiert. Bei Nischenmärkten, Live-Wetten auf asiatische Ligen oder exotischen Handicaps kann die Differenz auf 3 bis 4 Prozentpunkte steigen, dann lohnt sich der Wechsel rein rechnerisch. Wer allerdings auf Bundesliga-Standardwetten setzt und die Wettsteuer ins Kalkül zieht, zahlt bei GGL-Anbietern oft weniger — und bekommt OASIS, LUGAS und Rechtsschutz obendrauf. Die Zimpler-Verfügbarkeit ist dann kein Vorteil mehr, sondern eine Einschränkung: Man bindet sich an einen Zahlungsweg, der nur dort funktioniert, wo die Quote nach Steuern schlechter ist.
Mobile Apps und neue Anbieter — warum Zimpler kaum Neuzugänge bringt
Die Suche nach neuen Sportwettenanbietern mit Zimpler endet regelmäßig bei denselben acht Namen — und das hat System. Seit 2023 ist kein einziger GGL-lizenzierter Buchmacher mit Zimpler-Integration auf den deutschen Markt gekommen, und auch bei den Offshore-Anbietern stagniert die Zahl. Der Grund liegt nicht an mangelndem Interesse der Wetter, sondern an der regulatorischen Spaltung: Wer eine deutsche Lizenz beantragt, muss auf Zimpler verzichten, weil der Dienst nicht auf der GGL-Whitelist steht. Wer Zimpler anbieten will, bleibt zwangsläufig im Curaçao- oder MGA-Segment — und dort herrscht seit der GGL-Verschärfung 2024 eher Konsolidierung als Expansion. Neue Anbieter setzen auf Zahlungswege, die in beiden Welten funktionieren, nicht auf einen, der sie von vornherein aus dem regulierten Markt ausschließt.
Hinzu kommt die mobile Konkurrenz. Zimpler wurde ursprünglich als Mobile-First-Lösung entwickelt, doch in Deutschland funktioniert der Dienst nur mit hinterlegter Kreditkarte — eine Hürde, die Apple Pay und Google Pay längst abgebaut haben. Beide Dienste greifen direkt auf die im Smartphone hinterlegte Karte oder das Bankkonto zu, ohne separate Registrierung und ohne zusätzliche App. In der Praxis bedeutet das: Ein Wetter öffnet die Buchmacher-App, wählt Apple Pay, authentifiziert sich per Face ID, fertig. Zimpler verlangt zunächst die eigene App oder Website, Registrierung per E-Mail, Eingabe der Kreditkartendaten, dann erst die Einzahlung beim Bookmaker. Der Komfortvorteil, den Zimpler in Schweden mit Instant-SEPA und BankID hatte, existiert in Deutschland schlicht nicht.
Die Tabelle zeigt, wie sich Zimpler gegen die etablierten Alternativen schlägt — und warum GGL-lizenzierte Anbieter zu anderen Lösungen greifen:
| Zahlungsdienst | Verfügbarkeit GGL-Anbieter | Bearbeitungszeit Einzahlung | Voraussetzung | Mobile-Unterstützung |
|---|---|---|---|---|
| Zimpler | 0 von 9 geprüften Anbietern | sofort | Kreditkarte (Visa/Mastercard) | App oder Browser, separate Registrierung |
| Trustly | 7 von 9 | sofort | Girokonto mit Online-Banking | Browser-basiert, keine App nötig |
| Apple Pay | 5 von 9 | sofort | iPhone, hinterlegte Karte | nativer iOS-Support, Face ID |
| Google Pay | 4 von 9 | sofort | Android, hinterlegte Karte | nativer Android-Support, Fingerprint |
| PayPal | 2 von 9 | sofort | PayPal-Konto | App oder Browser |
Trustly dominiert bei den GGL-Anbietern, weil der Dienst dieselbe Sofortüberweisung bietet wie Zimpler, aber ohne Kreditkarte auskommt und von der deutschen Aufsicht akzeptiert wird. Apple Pay und Google Pay holen auf, weil sie nahtlos in die Betriebssysteme integriert sind und keine separate Authentifizierung verlangen. Zimpler steht in der Spalte „Verfügbarkeit GGL-Anbieter“ bei null — und genau das erklärt, warum neue Buchmacher den Dienst meiden. Ein Anbieter, der in Deutschland wachsen will, braucht entweder die GGL-Lizenz oder zumindest die Option, später dorthin zu wechseln. Zimpler verbaut diesen Weg von Anfang an.
Selbst im mobilen Segment, das Zimpler ursprünglich dominieren wollte, haben sich die Gewichte verschoben. Apple Pay benötigt zwei Klicks und eine Gesichtserkennung, Zimpler vier Klicks und ein separates Login. Google Pay ist auf jedem Android-Gerät vorinstalliert, Zimpler muss erst heruntergeladen werden. Trustly läuft im Browser und greift direkt auf das Girokonto zu, ohne dass der Wetter eine Kreditkarte besitzen muss — in Deutschland ein entscheidender Vorteil, weil der Anteil der Haushalte ohne Kreditkarte höher liegt als in Skandinavien. Für einen neuen Wettanbieter bedeutet das: Die Integration von Zimpler bringt keine Nutzer, die man mit den Alternativen nicht ohnehin erreicht, kostet aber den Zugang zum regulierten Markt. Die Rechnung geht nicht auf.
Das Ergebnis ist eine Sackgasse. Die acht Zimpler-Bookies in diesem Vergleich sind seit 2022 oder früher am Markt, Neuzugänge gibt es nicht. Wer heute einen Wettanbieter mit GGL-Lizenz sucht, findet Trustly, Apple Pay und teils Google Pay. Wer Zimpler will, bleibt bei den bekannten Offshore-Namen — und wer auf neue Anbieter hofft, wartet vergeblich, solange die regulatorische Spaltung bestehen bleibt. Zimpler ist nicht tot, aber in Deutschland auf einem Nischenmarkt eingefroren, der weder wächst noch schrumpft, sondern sich mit denselben Akteuren dreht.
Rechtslage, Sanktionen und was die TrueLayer-Übernahme ändert
Die Frage, ob Zimpler-Wetten seriös sind, stellt sich auf zwei Ebenen: beim Zahlungsdienst selbst und bei den Anbietern, die ihn führen. Zimpler AB unterliegt als schwedisches Finanzinstitut der Aufsicht durch die Finansinspektionen in Stockholm — das klingt solide, bis man sieht, was die Behörde im Oktober 2025 festgestellt hat. Die acht Bookies in diesem Vergleich wiederum bewegen sich ausnahmslos außerhalb der deutschen Regulierung, und ihre Lizenzen unterscheiden sich erheblich in Substanz und Stabilität. Wer nach „seriösen Sportwetten mit Zimpler“ sucht, sollte wissen, dass die Seriosität hier keine binäre Eigenschaft ist, sondern eine Skala — und dass Teile dieser Skala ins Rote reichen.
Finansinspektionen-Sanktion Oktober 2025
Im Oktober 2025 verhängte die schwedische Finanzaufsicht gegen Zimpler AB eine Rüge und ein Bußgeld von 3 Millionen SEK wegen Verstößen gegen Geldwäsche-Vorschriften. Die Behörde stellte fest, dass das Unternehmen seine Sorgfaltspflichten bei der Kundenidentifikation nicht ausreichend erfüllt hatte. Drei Millionen Kronen sind für ein Fintech dieser Größe spürbar, aber nicht existenzbedrohend. Die Sanktion betraf nicht den Zahlungsverkehr selbst, sondern die Compliance-Prozesse im Hintergrund — konkret die Prüfung, wer Zimpler-Konten eröffnet und woher das Geld stammt.
Für Wettende bedeutet das zweierlei. Erstens: Zimpler operiert unter verschärfter Aufsicht und dürfte mittelfristig strengere Verifikationsanforderungen durchsetzen, was Einzahlungslimits und Registrierungsfristen beeinflusst. Zweitens: Ein AML-Verstoß bei einem Zahlungsdienst, der sich an Glücksspielkunden richtet, ist kein Kavaliersdelikt. Geldwäscheprävention ist die Schnittstelle, an der Zahlungsdienste, Banken und Aufsichtsbehörden zusammenarbeiten müssen — wo diese Kette reißt, entstehen Risiken, die der Nutzer nicht steuern kann. Die Finansinspektionen hat das Problem adressiert, aber die Tatsache, dass es überhaupt aufgetreten ist, wirft einen Schatten auf die betriebliche Sorgfalt der Jahre davor.
TrueLayer-Übernahme und Compliance-Risiken
Anfang 2026 wurde die geplante Übernahme von Zimpler durch TrueLayer zur Prüfung bei den zuständigen Behörden eingereicht. TrueLayer ist ein britisches Open-Banking-Unternehmen mit Lizenzen in mehreren europäischen Märkten und deutlich größerer Kapitaldecke als Zimpler. Auf den ersten Blick klingt das nach Stabilisierung: mehr Ressourcen, breitere Compliance-Infrastruktur, potenziell bessere Integration in das europäische Bankensystem. Auf den zweiten Blick hängt alles davon ab, was TrueLayer mit dem Glücksspiel-Geschäft macht. Open-Banking-Anbieter stehen unter erheblichem regulatorischem Druck, sich von Branchen mit hohem Geldwäscherisiko fernzuhalten — und Sportwetten gehören in diese Kategorie.
Drei Szenarien sind denkbar. TrueLayer könnte Zimpler weiterbetreiben wie bisher und lediglich die Backend-Systeme modernisieren; das würde die Verfügbarkeit kaum ändern, aber die Limits könnten straffer werden. TrueLayer könnte Zimplers Glücksspiel-Exposure schrittweise abbauen und sich auf Handel und Abonnements konzentrieren; das würde die Partnerliste der Wettanbieter mittelfristig ausdünnen. Oder TrueLayer könnte die Übernahme nach der Prüfung ganz zurückziehen, wenn sich Compliance-Risiken als nicht beherrschbar erweisen. Welches Szenario eintritt, ist Anfang 2026 offen. Klar ist nur: Die Zimpler-Verfügbarkeit, die sich seit 2022 nicht mehr verbreitert hat, wird durch diese Übernahme nicht stabiler.
Seriosität der acht Anbieter im regulatorischen Vergleich
Von den acht Anbietern in diesem Vergleich halten sechs eine Curaçao-Lizenz, einer eine maltesische MGA-Lizenz und einer eine Lizenz der Tobique Gaming Commission in Kanada. Das klingt nach Vielfalt, ist aber eine Frage der Abstufung. Die MGA-Lizenz von Bethard steht für echte Aufsicht: Malta verlangt Sicherheitsleistungen, prüft Finanzflüsse und verhängt bei Verstößen empfindliche Strafen. Die Tobique-Lizenz von Zoccer ist eine tribal license einer kanadischen First Nation und bietet kaum überprüfbare Aufsichtsstrukturen. Curaçao liegt dazwischen, aber näher an Tobique als an Malta: Die meisten Lizenzen werden von privaten Sublizenznehmern ausgegeben, die Aufsicht ist minimal, und Spielerbeschwerden laufen ins Leere.
Zwei Anbieter, Sportuna und Rabona, haben ein zusätzliches Problem. Beide operierten historisch unter der zentralen Rabidi-N.V.-Lizenz, die das Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt hat. Der Betrieb läuft weiter, weil beide unter angepasster Struktur arbeiten — aber ein Lizenzentzug, auch ein rückwirkend behobener, ist ein Warnsignal. Wer bei diesen Anbietern einzahlt, sollte den Lizenzstatus vor jeder Registrierung prüfen, denn was heute gilt, kann morgen anders aussehen. Die übrigen Curaçao-Anbieter — 22Bet, 20Bet, Ivibet, Playzilla — haben stabile Lizenzen, aber „stabil“ bedeutet hier nur „nicht entzogen“, nicht „wirksam beaufsichtigt“.
Und dann ist da die Frage, die hinter den Suchbegriffen „wettanbieter ohne steuer zimpler“ steht. Gemeint ist die Wettsteuer, die GGL-lizenzierte Anbieter auf jeden Einsatz erheben müssen. Die acht Zimpler-Bookies zahlen diese Steuer nicht, weil sie nicht in Deutschland lizenziert sind. Das wird in Rankings gern als Vorteil verkauft: höhere Quoten, kein Steuerabzug. Was dabei verschwiegen wird: Die Steuer ist der Preis für Regulierung. Wer sie nicht zahlt, verzichtet auf OASIS-Sperrprüfung, auf LUGAS-Einzahlungskontrolle und auf die Möglichkeit, bei Streitigkeiten deutsche Gerichte anzurufen. Ein Anbieter ohne Steuer ist kein besseres Angebot, sondern ein anderes — eines, bei dem der Nutzer das Risiko trägt, das sonst die Aufsicht übernimmt.
Ist Zimpler in Deutschland als Zahlungsdienst legal und wer reguliert das Unternehmen?
Zimpler AB ist ein schwedischer Zahlungsdienst unter Aufsicht der Finansinspektionen und in Deutschland legal nutzbar. Die Legalität des Zahlungswegs bedeutet aber nicht, dass die Wettanbieter, die ihn akzeptieren, ebenfalls legal operieren. Keiner der acht Zimpler-Bookies hält eine GGL-Lizenz; ihre Angebote bewegen sich in der rechtlichen Grauzone.
Was ändert sich durch die geplante Übernahme von Zimpler durch TrueLayer für Wettkunden?
Die Übernahme ist zur behördlichen Prüfung eingereicht, aber nicht abgeschlossen. Sollte sie durchgehen, sind strengere Verifikationsprozesse und engere Limits wahrscheinlich, weil TrueLayer als größeres Open-Banking-Unternehmen stärker auf Compliance achten muss. Ob Zimpler danach überhaupt noch Glücksspiel-Transaktionen abwickelt, ist offen.
Was Zimpler-Wetten langfristig kosten — und wann Alternativen sicherer sind
Die Rechnung über mehrere Monate zeigt, was die Zahlungsmethode wirklich kostet. Wer bei einem Curaçao-Anbieter mit Zimpler 1.000 € monatlich umsetzt, verliert durch die höhere Marge im Schnitt 60 bis 80 € pro Monat gegenüber einem GGL-Buchmacher — die eingesparte Wettsteuer von 5,3 Prozentpunkten fängt etwa die Hälfte des Quotennachteils auf, die andere Hälfte bleibt als struktureller Verlust stehen. Bei 12.000 € Jahresumsatz summiert sich das auf 720 bis 960 € zusätzlichen Erwartungsverlust. Hinzu kommt, dass Willkommensboni mit 5× bis 10× Rollover reale Nettowerte zwischen 60 und 75 % des Nennbetrags erreichen, während GGL-Anbieter ohne Bonus arbeiten, aber mit stabileren Quoten. Die größere Differenz liegt woanders.
Ohne LUGAS-Schranke und ohne OASIS-Sperre entfällt die automatische Ausgabenkontrolle über alle Anbieter hinweg. Das 1.000-€-Monatslimit gilt bei keinem der acht Zimpler-Bookies, und eine Selbstsperre bei einem greift nicht beim nächsten. Wer bei 22Bet, Ivibet und Rabona parallel aktiv ist, kann innerhalb von Minuten 3.000 € einzahlen — bei GGL-Anbietern würde das System nach dem ersten Tausender blockieren. Dieser fehlende Schutzmechanismus wird in manchen Rankings als Vorteil verkauft, ist aber für problematisches Spielverhalten der teuerste Einzelfaktor. Kein Backup.
Die regulatorische Lage verschärft das Risiko weiter. Sportuna und Rabona laufen unter einer Struktur, deren zentrale Rabidi-N.V.-Lizenz das Curaçao Gaming Control Board Anfang 2025 als widerrufen geführt hat — der Betrieb läuft zwar weiter, aber eine abrupte Schließung oder Auszahlungsverweigerung liegt jederzeit im Rahmen des Möglichen. Zimpler selbst kassierte im Oktober 2025 von der schwedischen Finansinspektionen ein Bußgeld von 3 Millionen SEK wegen Anti-Geldwäsche-Verstößen, und die anstehende TrueLayer-Übernahme könnte den Dienst für Glücksspiel ganz beenden. Wer heute ein Guthaben bei einem Zimpler-Anbieter hält, trägt ein Plattformrisiko, das bei Tipico, Bet-at-home oder Bwin schlicht nicht existiert.
Alternativen sind dann sicherer, wenn Ausgabenkontrolle oder langfristige Planbarkeit wichtiger wiegen als Bonusangebote oder exotische Wettmärkte. Trustly, Apple Pay und Google Pay funktionieren bei allen großen GGL-Anbietern und bringen dieselbe Geschwindigkeit wie Zimpler, ohne die Lizenzfrage aufzuwerfen. Wer auf Bundesliga, Champions League und europäische Top-Ligen wettet, findet bei regulierten Buchmachern stabilere Quoten und vollständige OASIS-Integration — der Quotennachteil durch die Wettsteuer wird durch geringere Margen teilweise ausgeglichen, und das LUGAS-Limit schützt vor impulsiven Einzahlungsserien. Zimpler ist nur dann die erste Wahl, wenn man gezielt auf eSports-Nischen, US-Sports oder Randsportarten mit hoher Markttiefe angewiesen ist und gleichzeitig auf staatliche Aufsicht verzichten kann. In allen anderen Fällen kostet die Zahlungsmethode mehr, als sie bringt.
